

PF 보증 예상손실률이 불과 3년 만에 13배 가까이 치솟았고, 이에 대비해 쌓아둔 충당부채는 15배 이상 급증했다.
부동산 경기 침체가 장기화하는 가운데, 정부와 공공기관이 '공적 보증'이라는 인공호흡기로 한계 사업장을 지탱하는 사이 부실의 청구서가 공공 영역, 나아가 국민 세금으로 전가되고 있다는 비판이 나온다.
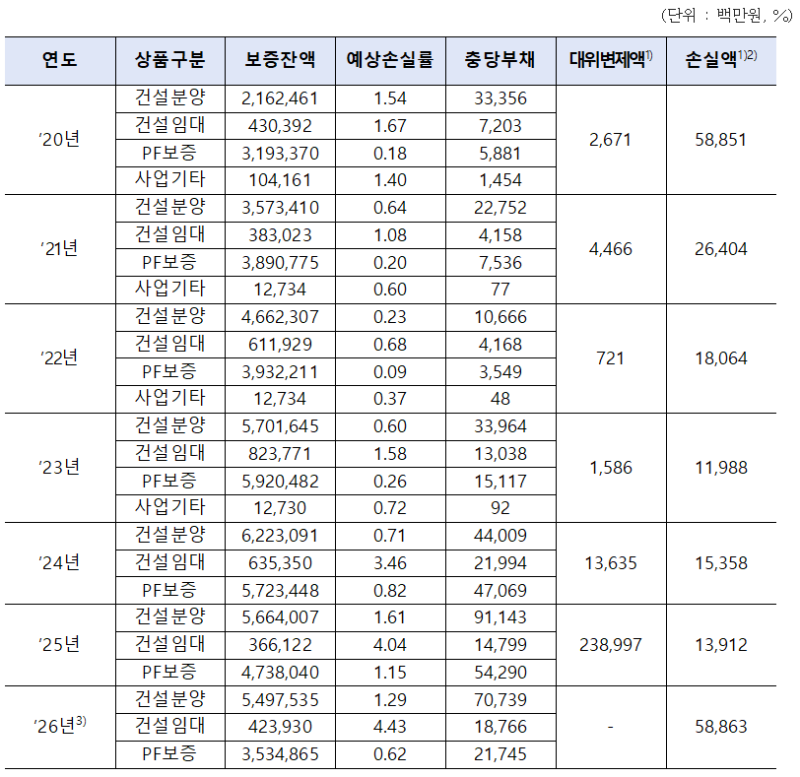
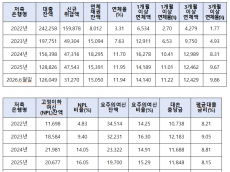
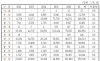
국회 정무위원회 소속 박성훈 의원이 한국주택금융공사로부터 제출받은 자료에 따르면, 공사의 PF 보증 예상손실률은 2022년 0.09%에서 2023년 0.26%, 2024년 0.82%, 2025년 1.15%로 급등했다.
저금리 호황기였던 2022년과 비교하면 3년 만에 무려 12.8배 뛴 수치다. 올해 상반기 기준 손실률 역시 0.62%를 기록하며 여전히 위태로운 수준을 유지하고 있다.손실 위험이 현실화하면서 공사가 쌓은 충당부채 규모도 가파르게 불어났다.
2022년 35억 4,900만 원 수준이던 PF 보증 충당부채는 지난해 542억 9,000만 원으로 15.3배나 폭증했다. 위험 징후는 이미 현장 전반으로 번진 상태다.
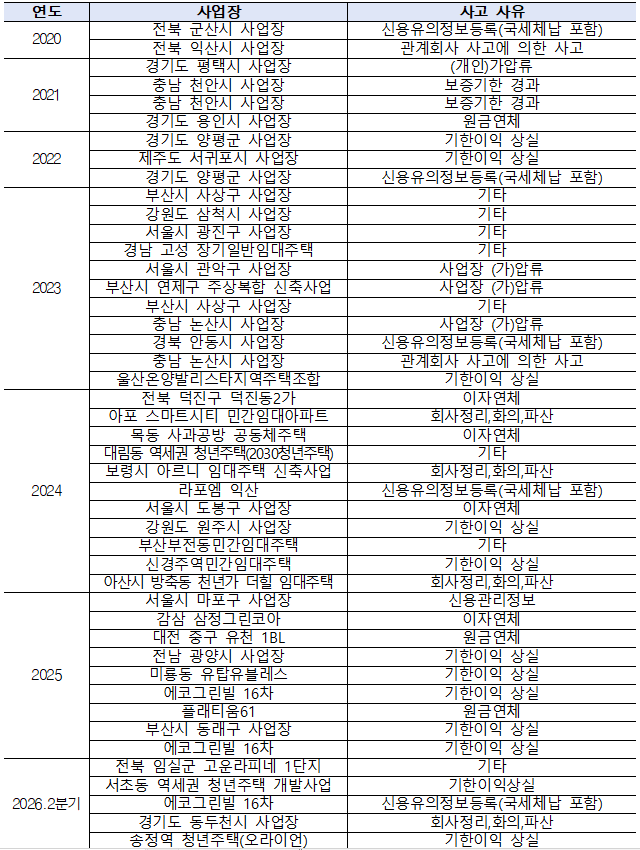
2020년부터 올해 2분기까지 부실·위험 사업장은 총 45곳에 달했으며, 원리금 연체뿐 아니라 가압류, 기한이익상실(EOD), 회생·파산 등 극단적인 사고 유형이 잇따르고 있다.
건설업계 "공사비 급등·지방 미분양 겹악재… 보증 회수하면 연쇄 도산"
현장 건설업계의 비명은 공허한 엄살이 아니다. 원자재 가격과 인건비가 동시에 치솟으며 공사비가 3~4년 전 대비 30% 이상 뛰었고, 고금리 기조 속에 지방을 중심으로 미분양 물량이 쌓이면서 정상적인 분양 대금 유입이 끊겼다.
중견 건설사 관계자는 "과거 공적 보증을 받을 때만 해도 사업성이 충분했던 현장들이 공사비 폭등과 미분양이라는 이중고를 맞으며 한계에 부딪혔다"며 "공적 보증마저 조기 회수하거나 문턱을 높인다면 현장은 당장 부도를 피할 길이 없고, 이는 하도급 업체와 자재 납품업체까지 줄줄이 쓰러지는 연쇄 파동으로 이어질 것"이라고 토로했다.
연착륙을 위한 최소한의 자금 숨통은 열어둬야 한다는 항변이다.
금융권 "더는 못 버틴다… 한계 사업장 신속 정리해야 건전성 유지"
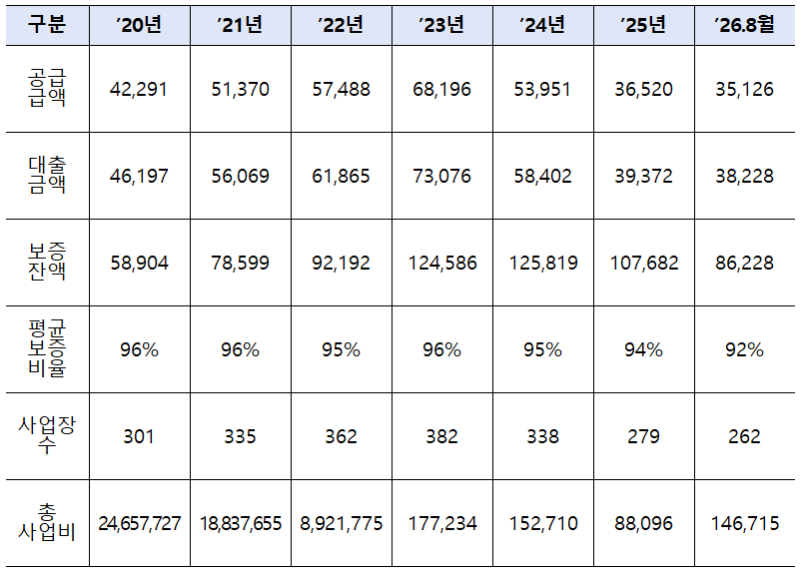
반면 자금을 댄 금융권의 시각은 냉정하다. 올해 8월 기준 공사의 사업자보증 잔액은 8조 6,228억 원, 평균 보증비율은 92%에 달한다. 대출금의 대부분을 공적 보증이 떠받치고 있는 구조다.
한 시중은행 PF 담당 임원은 "공적 보증이 방패막이가 되어주니 사업성이 완전히 꺾인 '좀비 사업장'마저 경·공매 시장에 나오지 않고 만기 연장으로 연명하고 있다"고 꼬집었다.
그는 "정상 사업장에는 유동성을 지원하되, 가망이 없는 사업장은 공적 보증이라도 과감히 손실을 털어내고 재구조화해야 시장 전체의 금융 경색이 풀린다"고 강조했다.
'골든타임' 놓친 폭탄 돌리기, 결국 국민 주머니 노린다
지금의 PF 보증 장부는 위험 신호를 넘어 '경고등'이 켜진 상태다.
박성훈 의원의 지적처럼 예상손실률과 충당부채의 단기 폭증은 잠재적 부실이 이미 공공기관의 회계 장부에 현실화하고 있음을 여실히 보여준다. 문제는 '시장의 충격을 완화하겠다'는 명분 아래 이뤄진 공적 지원이 구조조정의 결단을 늦추는 유예 수단으로 전락했다는 점이다.
환부를 도려내지 않고 진통제만 투여하는 식의 'PF 폭탄 돌리기'는 영구적인 해결책이 될 수 없다. 사업성이 소멸한 현장에 공적 보증을 덧대어 수명을 늘려주는 동안, 손실 규모는 눈덩이처럼 불어나고 있다.
공사의 부실은 곧 공공 재정의 부실이며, 종국에는 국민 혈세로 메워야 할 빚이 된다.이제는 냉혹하지만 분명한 '옥석 가리기'에 돌입해야 한다. 살아남을 수 있는 현장과 정리해야 할 부실을 명확히 가르고, 신속한 경·공매와 손실 확정을 통해 부실의 사슬을 끊어내는 정부와 금융당국의 결단이 시급하다.






댓글
(0)