

16일 국회 농림축산식품해양수산위원회 윤준병 의원(더불어민주당)이 NH농협은행으로부터 제출받은 자료에 따르면, 2021년부터 2026년 8월까지 농협은행에서 발생한 금융사고는 총 49건, 사고 금액은 821억 7,434만 원에 달했다.
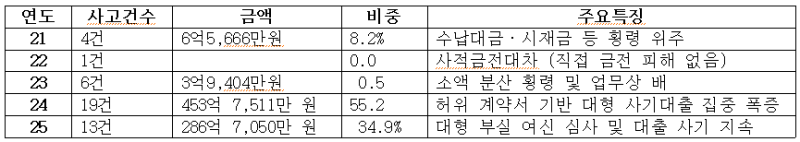
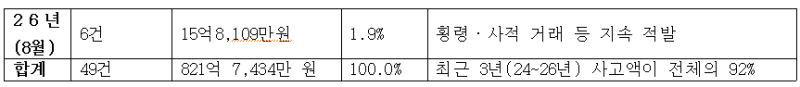
연도별 피해 규모는 가파른 증가세를 보였다. 2021년 4건(67억 5,666만 원), 2022년 1건(사적금전대차·0원), 2023년 6건(3억 9,404만 원) 수준으로 관리되는 듯했으나, 2024년 들어 19건, 453억 7,511만 원으로 폭증했다. 이어 2025년 13건(286억 7,050만 원), 2026년 들어서도 8월까지 6건(15억 8,109만 원)이 이어지며 매년 수백억 원대 사고가 반복되는 악순환을 끊지 못했다.
사고 유형별로는 내부 횡령과 외부 사기 대출이 전체 피해를 견인했다. 내부 직원에 의한 횡령은 16건으로 155억 1,178만 원에 달했다. 시재금은 물론 고객 대출금과 수납대금까지 손을 대는 등 직책과 수법을 가리지 않았다.
외부인에 의한 사기는 10건, 448억 2,428만 원으로 건당 피해 규모가 훨씬 컸다. 허위 매매·임대차 계약서를 악용한 사기 대출과 부실 여신 심사가 주요 원인으로 지목됐다.
사후 관리 체계도 도마 위에 올랐다. 전체 사고액 중 담보권 실행, 매각, 상각 등을 통해 회수한 금액을 제외하고도 끝내 돌려받지 못한 미회수액이 109억 1,258만 원(13.3%)에 이른다. 부실화된 피해액이 고스란히 은행 건전성 악화와 농가 부담으로 전가되고 있다는 지적이다.
금융당국·업계 “구호성 대책 한계… 내부통제 실효성 의문”
금융권에서는 농협은행의 고질적인 금융사고를 두고 최고경영진의 내부통제 쇄신안이 현장에 제대로 착근하지 못하고 겉돌고 있다는 비판이 나온다.
금융당국 관계자는 “책무구조도 도입 등 금융권 전반에 걸쳐 내부통제 기준이 대폭 강화되는 흐름 속에서도 동일하거나 유사한 유형의 대형 사고가 연달아 터지는 것은 내부 보고 체계와 상시 감시망에 구조적 결함이 있다는 방증”이라며 “사고 발생 시 일선 실무자 징계에 그칠 것이 아니라 여신 승인 체계 전반의 컴플라이언스(준법감시) 프로세스를 전면 재검토해야 한다”고 짚었다.
시중은행의 한 준법감시 담당자 역시 “허위 계약서를 걸러내지 못해 발생하는 수백억 원대 외부 사기 대출은 단순 직무 소홀을 넘어 본점 여신감리 및 사후검증 시스템의 완전한 공백을 의미한다”며 “단순한 선언적 구호보다는 고위험 여신에 대한 교차 검증과 불시 점검 비중을 획기적으로 높여야 한다”고 꼬집었다.
일선 현장선 “만성적 인력난에 실적 압박… 교차 검증은 서류상 절차일 뿐”
반면 영업 현장 내부에서는 본점 차원의 시스템 개선 없이 일선 영업점에만 책임을 전가하는 구조가 근본적인 문제라는 목소리가 터져 나온다.
농협은행 일선 영업점 관계자는 “대출 심사나 시재금 관리 시 2차 승인 및 교차 점검 규정은 마련돼 있지만, 현장에서는 만성적인 인력 부족과 영업 실적 압박 탓에 서류를 면밀히 들여다보지 못하고 형식적으로 결재 도장을 찍는 경우가 적지 않다”고 토로했다.
또 다른 내부 관계자는 “외부 사기 대출의 경우 본점 심사부서의 서류 검증 툴과 전산망이 날로 지능화되는 사기 수법을 따라가지 못하는 측면이 크다”며 “사고가 터질 때마다 현장 직원만 쥐어짜는 방식으로는 도덕적 해이나 교묘한 사기 수법을 사전에 차단하기 어렵다”고 전했다.
윤준병 의원은 “농협은행장이 대내외적으로 ‘금융사고 제로화’를 호기롭게 선언했음에도 5년간 822억 원대의 막대한 피해를 낸 것은 내부통제망이 사실상 마비 상태임을 보여준다”며 “형식적인 문책을 넘어 고위험 거래 상시 모니터링 체계 구축과 미회수 채권 회수를 위한 실질적 특단의 대책을 즉각 마련해야 한다”고 촉구했다.




댓글
(0)