

사옥 매각 같은 일회성 이익과 기저효과가 걷히고 나면, 고금리 조달 비용에 짓눌린 카드업계의 팍팍한 민낯이 고스란히 드러난다.
여신금융협회가 지난달 30일 발표한 '2026년 3분기 카드승인실적'에 따르면, 3분기 전체 카드승인금액은 338조 9,000억 원으로 전년 동기 대비 3.4% 증가하는 데 그쳤다. 올해 1분기(7.2%)와 2분기(7.6%)에 기록했던 견조한 성장세가 한 분기 만에 반토막 난 셈이다.
지난해 소비쿠폰 지급에 따른 역기저효과와 영업일 감소 등을 감안하더라도, 고물가·고금리에 지친 소비자들이 지갑을 닫고 있다는 신호는 뚜렷하다. 실제 업종별 승인실적을 보면 운수업(7.8%)과 보건·사회복지서비스업(4.2%) 등 필수 지출은 늘어난 반면, 도·소매업(0.9%)은 제자리걸음을 했다.
당장 꼭 써야 하는 이동과 의료 외에는 허리띠를 졸라매는 불황형 소비 패턴이 고착화하고 있는 것이다.
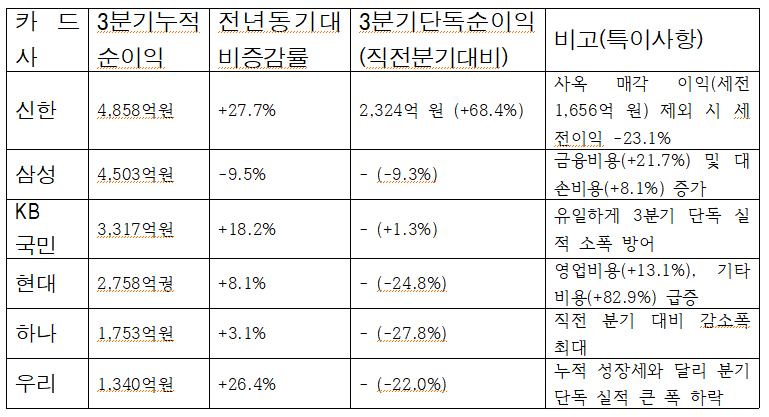
그럼에도 카드사별 3분기 누적 순이익은 화려해 보인다. 삼성카드(4,503억 원·-9.5%)를 제외한 신한·KB국민·현대·하나·우리 등 5개 전업카드사가 모두 전년 동기 대비 플러스 성장을 기록했다. 특히 신한카드는 누적 순이익이 27.7% 급증한 4,858억 원을 기록하며 업계 1위 자리를 지켰다.
하지만 분기 단독 실적으로 시선을 돌리면 분위기는 급반전한다. 신한카드의 3분기 순이익(2,324억 원)이 직전 분기보다 68.4% 뛴 것은 본사 사옥 매각에 따른 세전 이익(1,656억 원)이 반영된 덕분이다. 이 일회성 요인을 떼어내면 세전이익은 오히려 1년 전보다 23.1% 급감했다.
KB국민카드(1.3%↑)를 제외한 삼성(-9.3%), 현대(-24.8%), 하나(-27.8%), 우리(-22.0%) 등 나머지 카드사 역시 직전 분기 대비 일제히 역성장하며 체력 저하를 노출했다.
수익성 악화의 주범은 구조적으로 불어난 조달 비용이다. 수신 기능이 없는 카드사는 자금의 대부분을 여신전문금융채권(여전채) 발행에 의존한다. 연초 3.3%대였던 AA+ 등급 3년물 여전채 금리는 최근 4%대 중반까지 치솟았다.
과거 저금리 시기에 발행한 채권이 만기를 맞아 고금리 채권으로 차환될 때마다 이자 비용이 눈덩이처럼 불어나는 구조다. 여기에 연체율 상승에 대비한 대손충당금까지 늘어나면서 주요 카드사들의 영업·금융 비용은 두 자릿수 증가세를 보였다.
더 큰 문제는 이렇게 불어난 비용 부담이 결국 금융 소비자에게 전가될 수밖에 없다는 점이다. 가맹점 수수료율은 이미 바닥을 쳤고, 금융당국의 가계부채 총량 규제로 카드론 등 대출 영업마저 묶여 있다. 수익창출 통로가 막힌 카드사들이 택할 수 있는 카드는 뻔하다.
카드론 금리를 높이고, 이른바 '혜자 카드'로 불리는 알짜 상품의 단종과 부가서비스 축소를 가속화하는 것이다. 당국이 대출 총량 죄기에만 몰두하는 사이, 카드사의 취약한 조달 구조와 그로 인한 소비자 혜택 축소라는 부작용은 방치되고 있다는 지적이 나오는 이유다.
4분기에는 기저효과가 일부 해소되며 승인액 증가율이 반등할 수 있겠으나, 소비 위축과 고금리 조달이라는 근본적 악재가 여전해 상반기 수준의 활력을 되찾기는 쉽지 않아 보인다. 일회성 자산 매각으로 장부를 꾸미는 데는 한계가 있다.
금융당국은 은행과 다른 카드업권의 조달 특성을 반영한 합리적 건전성 관리 체계를 고민해야 하고, 카드사 역시 결제 데이터 기반 신사업 등 지속 가능한 본업 경쟁력 확보에 사활을 걸어야 할 시점이다.



댓글
(0)