

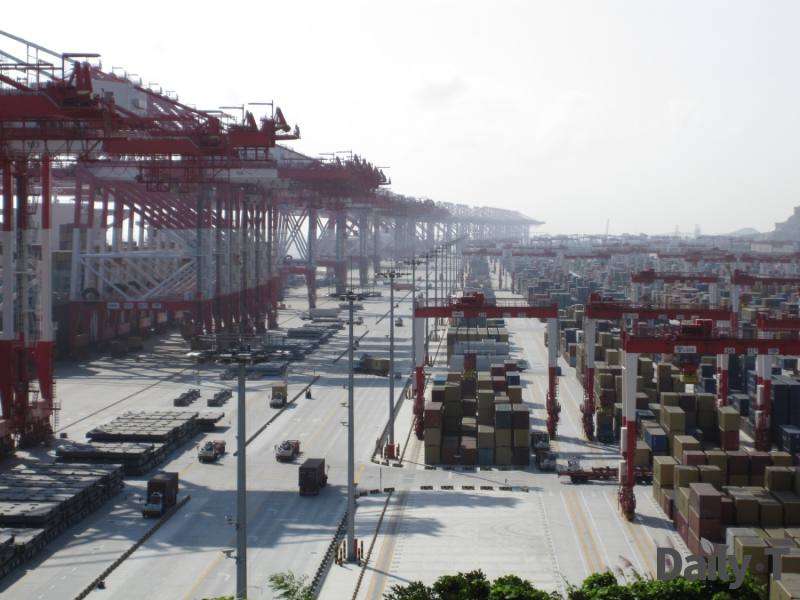
로이터통신은 10일 중국 해관총서 통계를 인용해 1~10월 누적 무역흑자가 1조400억달러라고 보도했다. 중국의 연간 누적 흑자가 1조달러를 넘은 것은 2년 연속이며, 지난해보다 한 달 일찍 기록을 세웠다. 달러 기준으로 10월 수출은 전년 같은 달보다 35.2%, 수입은 41.6% 증가했다. 수출 증가율은 9월의 36.3%보다 낮아졌지만 시장 예상치 33.5%를 웃돌았다.
월간 흐름은 누적 수치와 다르다. AP통신은 10월 중국의 무역흑자가 1053억달러로, 9월 1335억달러보다 줄었다고 전했다. 수입이 더 빠르게 늘면서 월간 흑자 폭이 축소된 것이다. 따라서 누적 흑자 1조달러 돌파만으로 중국의 수출 증가세가 계속 가속한다고 해석하기는 어렵다.
위안화 기준 중국 정부 통계도 교역 확대와 수입 강세를 함께 보여준다. 중국 국무원이 신화통신 보도로 전한 해관총서 자료에 따르면 1~10월 상품무역액은 44조8100억위안으로 전년 동기보다 20% 늘었다. 이 가운데 수출은 17.6%, 수입은 23.6% 증가했다. 10월 한 달 상품무역액은 위안화 기준 31.2% 늘었다. 이 수치는 달러 기준 성장률과 통화 단위가 다르므로 직접 섞어 비교해서는 안 된다.
수출 품목에서는 전기·기계 제품이 1~10월 25.2% 늘어 전체 수출의 64.7%를 차지했다. 집적회로와 메모리 부품 수출은 각각 101.9%, 132.5% 증가했다. 신화통신 보도는 세계적인 AI 투자 확대가 칩과 전자부품 가격 및 수출액 상승을 뒷받침했다고 전했다. 다만 이 수치만으로 수출 증가분 전체가 AI 수요에서 비롯됐다고 단정할 수는 없다. 중국의 전기차·태양광 제품·리튬이온 배터리를 묶은 이른바 ‘신삼종’ 수출도 같은 기간 46.5% 늘었다.
중국의 교역 상대별로는 아세안과의 무역액이 24.2%, 유럽연합(EU)은 8.5%, 미국은 6.3% 증가했다. 반면 해외 수요에 대한 의존이 커지면 세계 경기 둔화나 관세·무역장벽 변화에 취약해질 수 있다는 지적도 나온다. 로이터는 부동산 침체와 소비 부진이 이어지는 가운데 수출이 국내 수요 약세를 보완하고 있다고 분석했다. 이는 보도기관의 분석이며 중국 정부 통계 자체가 내수 부진의 원인을 입증하는 것은 아니다.
한국과 중국의 교역 연결성도 확인된다. 산업통상자원부가 발표한 한국의 10월 대중 수출은 269억8000만달러로 전년 동월보다 133.6% 늘었고, 반도체·석유화학·무선통신기기·일반기계가 주요 품목으로 제시됐다. 다만 한국의 대중 수출 증가와 중국의 수출 급증은 같은 달 관측된 별도 지표다. 중국 수출 확대가 한국 기업에 이익 또는 손실을 줬다고 이 수치만으로 결론 내릴 수는 없다.
중국 정부가 제시한 교역 상대별 증가율은 양자 간 무역액의 변화다. 예를 들어 대아세안 무역이 24.2% 늘었다고 해서 중국의 아세안 상대 흑자도 같은 비율로 확대됐다는 뜻은 아니다. 수출과 수입을 나눈 상대별 잔액은 별도로 봐야 한다. 마찬가지로 총 교역액의 증가율은 물량만이 아니라 가격과 환율의 영향을 받을 수 있다. 특히 Reuters는 원유 수입이 중동 공급 차질에 대응하는 구매로 3월 이후 최고 수준에 이르렀다고 전했다. 수입액 증가를 가계 소비가 살아났다는 신호 하나로 곧바로 해석하기 어려운 이유다.
한국 기업이 주목할 지점은 중국의 수출 품목 구성이 전자·기계와 신에너지 제품으로 넓어지고 있다는 점이다. 이는 공급망에서 부품·장비 수요를 만들 수 있는 동시에 일부 완제품 시장에서는 경쟁을 키울 수 있다. 다만 이번 통계는 중국의 수출·수입 총액과 품목별 증가율을 보여줄 뿐, 한국 기업의 거래처·점유율·수익성 변화를 직접 제시하지 않는다. 기업별 영향은 품목과 시장별 자료를 추가로 확인해야 판단할 수 있다.
중국의 기록적인 누적 흑자는 제조업 수출 경쟁력과 글로벌 전자·AI 수요의 강도를 드러낸다. 동시에 10월 수입이 더 빠르게 늘고 월간 흑자가 줄어든 사실은 교역의 균형이 한 방향으로만 움직이지 않음을 보여준다. 앞으로는 누적 흑자 규모와 함께 내수·수입의 지속성, 주요 시장의 무역정책, 반도체·전자제품 수요가 어떻게 변하는지 살펴야 한다.




댓글
(0)